Les tarifs de Donald Trump vont-ils couler Détroit
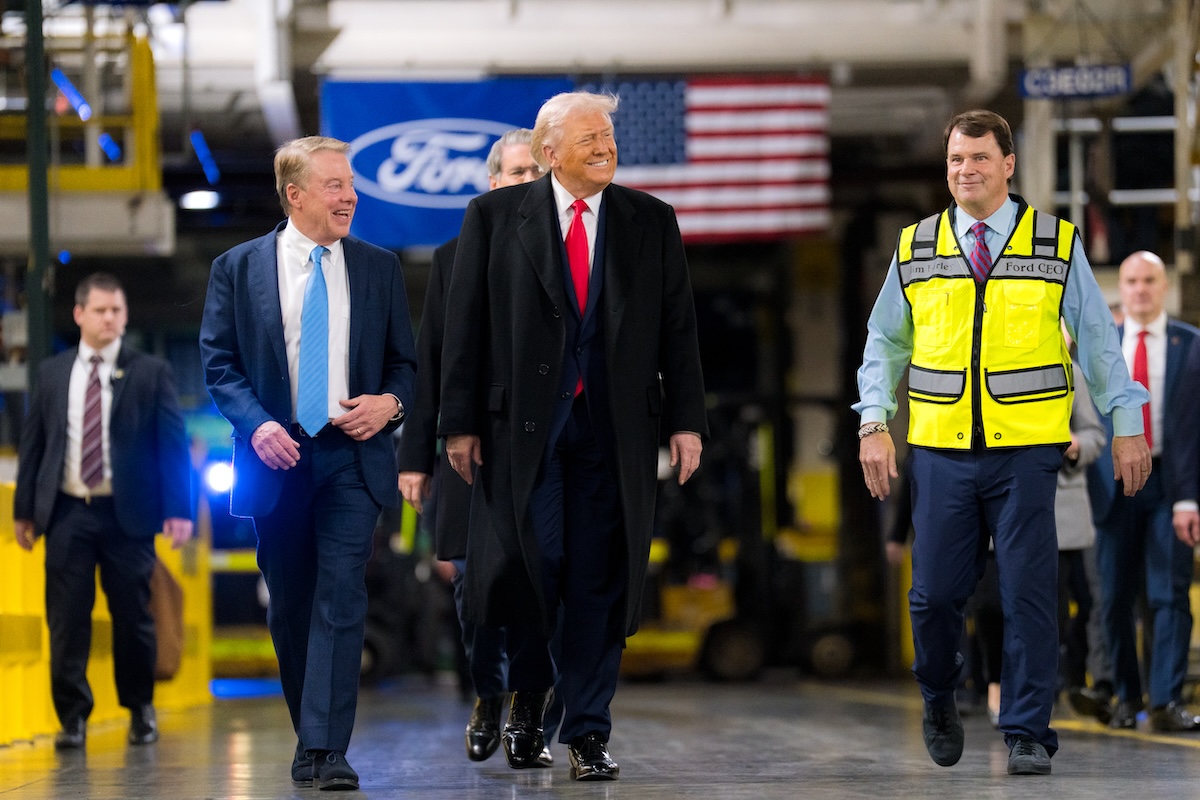
La menace de Donald Trump d’imposer des droits de douane de 50 % sur les véhicules, les pièces automobiles et certains produits métalliques canadiens à compter du 1er janvier 2027 met une fois de plus en lumière une réalité fondamentale de l’industrie automobile nord-américaine : les États-Unis et le Canada ne constituent pas deux industries distinctes, mais les deux moitiés d’une même chaîne de production. Le président américain s’est récemment attribué le mérite de l’augmentation de la production de Ford à l’usine de River Rouge, au Michigan, où le constructeur veut produire des F-150 24 heures sur 24. Trump a également affirmé qu’il ne voulait plus de pièces canadiennes. Le problème, c’est que l’un des moteurs associés au F-150, le V8 de 5,0 litres, provient de Windsor, en Ontario. Et ce n’est que la partie la plus visible de l’équation. Des composants de suspension, des structures de sièges, des éléments de gestion des fluides, des pièces embouties et plusieurs autres composantes traversent quotidiennement la frontière canado-américaine avant qu’un véhicule ne prenne la route. Même l’aluminium utilisé dans certains véhicules produits aux États-Unis peut avoir une histoire canadienne, notamment lorsqu’il provient de fonderies québécoises.
Une industrie automobile qui fonctionne des deux côtés de la frontière
C’est là que le débat sur les tarifs devient particulièrement complexe. L’industrie automobile nord-américaine fonctionne selon un modèle de production intégré depuis des décennies. Un moteur peut être fabriqué au Canada, expédié aux États-Unis, installé dans un véhicule dont certaines pièces viennent du Mexique, puis le véhicule peut être vendu au Canada. Dans certains cas, les pièces traversent même la frontière plusieurs fois avant que le véhicule ne soit livré à un concessionnaire. Le gouvernement canadien estime qu’un véhicule assemblé au Canada contient en moyenne environ 50 % de contenu américain en valeur. En 2024, le Canada a importé près de 30 milliards de dollars américains de pièces automobiles des États-Unis. Autrement dit, lorsqu’un véhicule canadien est frappé par un tarif américain, une partie de la valeur imposée correspond en réalité à du travail effectué par des travailleurs américains. Le système d’étiquetage américain reconnaît d’ailleurs cette réalité. L’Automobile Labeling Act exige la divulgation de la proportion de contenu provenant des États-Unis et du Canada. Le contenu canadien et américain est regroupé plutôt que présenté comme deux sources totalement distinctes.
Le Canada n’est pas un concurrent de Detroit
L’argument selon lequel le Canada aurait progressivement « volé » la production automobile américaine ne résiste pas particulièrement bien à l’examen des chiffres historiques. En 2007, le Canada produisait environ 2,58 millions de véhicules. La production canadienne a depuis fortement diminué et se situait à un peu plus de 1,3 million de véhicules en 2024. Le gouvernement canadien rappelle que le pays se classait alors au 14e rang mondial pour la production automobile. Pendant la même période, le Mexique a connu une croissance beaucoup plus importante de sa production automobile. La Chine, elle, a connu une progression spectaculaire et est devenue le premier producteur mondial ainsi que le premier exportateur automobile. Le déplacement de la croissance mondiale de l’automobile s’est donc produit principalement vers la Chine et, en Amérique du Nord, vers le Mexique. Le Canada n’a pas pris la place de Detroit. Il demeure plutôt un élément du même écosystème industriel.
Une taxe sur les véhicules canadiens devient une taxe sur Detroit
Les chiffres commerciaux permettent de comprendre le problème. Le Canada est l’un des principaux marchés d’exportation des constructeurs américains. En 2024, les échanges automobiles entre le Canada et les États-Unis représentaient environ 152 milliards de dollars, soit 75 milliards en exportations canadiennes et 77 milliards en importations canadiennes. Les usines canadiennes sont également d’importants clients pour les fournisseurs américains. Fermer une usine d’assemblage en Ontario ne signifie donc pas automatiquement que les fournisseurs américains récupéreront les commandes ailleurs. Ils peuvent tout simplement perdre leur client. Et une usine automobile n’est pas une commode que l’on déplace d’un État à l’autre. Remplacer une capacité de production canadienne nécessite des investissements de plusieurs milliards de dollars, de nouveaux équipements, de nouveaux outils, une réorganisation complète des fournisseurs et surtout des années de préparation. C’est précisément pourquoi la logique des tarifs devient problématique pour les deux pays.
Les consommateurs canadiens commencent déjà à modifier leurs habitudes
Les effets du conflit commercial commencent également à apparaître dans les statistiques. Statistique Canada a observé une baisse importante des exportations de véhicules et de pièces automobiles après l’entrée en vigueur des tarifs américains en 2025. En avril 2025, les exportations de véhicules automobiles et de pièces ont diminué de 17,4 %, tandis que les exportations de voitures particulières et de camionnettes ont reculé de 22,9 %. Plus récemment, les importations canadiennes de véhicules américains ont également diminué. Reuters rapportait en août 2026 une baisse de 22 % des importations de véhicules américains au Canada, une évolution qui pousse certains constructeurs à davantage approvisionner le marché canadien à partir du Mexique, de la Corée du Sud, du Japon ou de l’Europe. C’est potentiellement l’une des conséquences les plus importantes à long terme. Lorsqu’un constructeur modifie sa chaîne d’approvisionnement pour éviter des droits de douane, le changement peut devenir permanent. Un modèle autrefois produit au Michigan et vendu au Québec peut éventuellement être remplacé par un véhicule fabriqué au Mexique, au Japon ou en Corée du Sud.
Et une fois qu’une usine étrangère a récupéré le volume, il n’est pas garanti que l’usine américaine le récupère.
Detroit arrive déjà à un moment difficile
La menace tarifaire survient alors que les trois grands constructeurs américains doivent composer avec une transition automobile beaucoup plus coûteuse que prévu. Ford a annoncé d’importantes charges liées à la réorientation de sa stratégie électrique. General Motors a également inscrit plusieurs milliards de dollars de charges liées à sa restructuration de ses activités de véhicules électriques. Stellantis, de son côté, a annoncé environ 22,2 milliards d’euros de charges exceptionnelles pour le deuxième semestre de 2025, dont 14,7 milliards d’euros associés au réalignement de ses programmes de véhicules avec la demande des consommateurs et les nouvelles règles américaines. Le recul plus lent que prévu de certains marchés de véhicules électriques a obligé les constructeurs à revoir leurs investissements, leurs produits et leurs capacités de production.
Et maintenant arrivent les tarifs.
GM prévoit déjà des coûts tarifaires bruts pouvant atteindre 3,5 milliards de dollars américains en 2026. Ford et Stellantis doivent eux aussi absorber des coûts supplémentaires liés à la guerre commerciale. Chaque milliard consacré à absorber des tarifs est un milliard qui ne peut pas être investi ailleurs : nouvelles plateformes, batteries, logiciels, productivité, usines ou formation de la main-d’œuvre.
Le paradoxe chinois
L’autre dimension du problème concerne la Chine. Pendant plusieurs décennies, les constructeurs occidentaux ont investi en Chine, créé des partenariats avec des entreprises locales et transféré une partie de leur savoir-faire industriel. Cette stratégie leur a permis d’accéder à un marché immense et d’y réaliser d’importants profits. Mais la Chine a parallèlement construit une industrie automobile capable aujourd’hui de concurrencer directement les constructeurs occidentaux. Le pays domine désormais la production mondiale de véhicules électriques et ses constructeurs développent leurs activités en Europe, en Asie, en Amérique du Sud et au Moyen-Orient. Dans ce contexte, l’Amérique du Nord aurait intérêt à conserver une chaîne automobile intégrée et compétitive. Or, les tarifs menacent précisément cette intégration.
Le véritable risque pour Detroit
Il serait donc réducteur de présenter le conflit automobile entre Washington et Ottawa comme une simple opposition entre une industrie américaine et une industrie canadienne. Ford Windsor, Ford Michigan, GM Ontario, GM Michigan, Stellantis Windsor et les centaines de fournisseurs qui gravitent autour de ces installations font partie d’un même système industriel. Le gouvernement canadien estime que la chaîne automobile intégrée Canada–États-Unis soutient plus de 1,1 million d’emplois dans les deux pays. La menace américaine de porter les tarifs sur les véhicules, les pièces et l’acier canadiens à 50 % dès le 1er janvier 2027 ajoute donc une nouvelle couche d’incertitude à une industrie déjà en pleine restructuration. Le paradoxe, souligné par l’auteur de cette chronique, est que vouloir réduire la dépendance de Detroit envers le Canada pourrait aussi réduire la compétitivité des usines américaines qui dépendent de leurs fournisseurs et clients canadiens. La question n’est donc pas simplement de savoir combien de véhicules le Canada peut perdre. Il faut aussi se demander combien de pièces américaines, combien d’emplois américains et combien de clients américains sont intégrés à ces mêmes véhicules. C’est cette interdépendance qui rend la stratégie tarifaire particulièrement risquée.
L’auteur de la chronique originale pousse le raisonnement beaucoup plus loin et estime que Donald Trump pourrait devenir l’un des principaux facteurs de fragilisation de Detroit. Il s’agit toutefois d’une conclusion éditoriale, et non d’un fait établi. Ce qui est mesurable, en revanche, c’est que les chaînes de production automobile canadiennes et américaines demeurent profondément imbriquées et que les tarifs augmentent le coût de cette intégration des deux côtés de la frontière.
Pour Detroit comme pour Windsor, le problème est finalement le même : dans l’automobile nord-américaine, la frontière politique ne correspond pas à la frontière industrielle.
Avec des renseignements de Reuters et Automotive News
À propos de l'auteur
Benoit Charette pratique le journalisme automobile depuis 33 ans. Il est fondateur, propriétaire et rédacteur en chef de L’Annuel de l’automobile, qu’il publie depuis 2001. Il a animé les émissions RPM et RPM+ sur V et les Légendes de la route sur Historia. À la radio depuis 1986, il anime l'émission Ça tient la route sur le réseau8 Cogeco et participe à l’émission Passion Auto sur RDS en plus de mettre en ligne le site Web officiel de L’Annuel de l’automobile sur annuelauto.ca.


