Perte totale d’une voiture électrique : combien recevrez-vous?
Sans avenant valeur à neuf, la dépréciation rapide d’un véhicule électrique peut coûter cher.
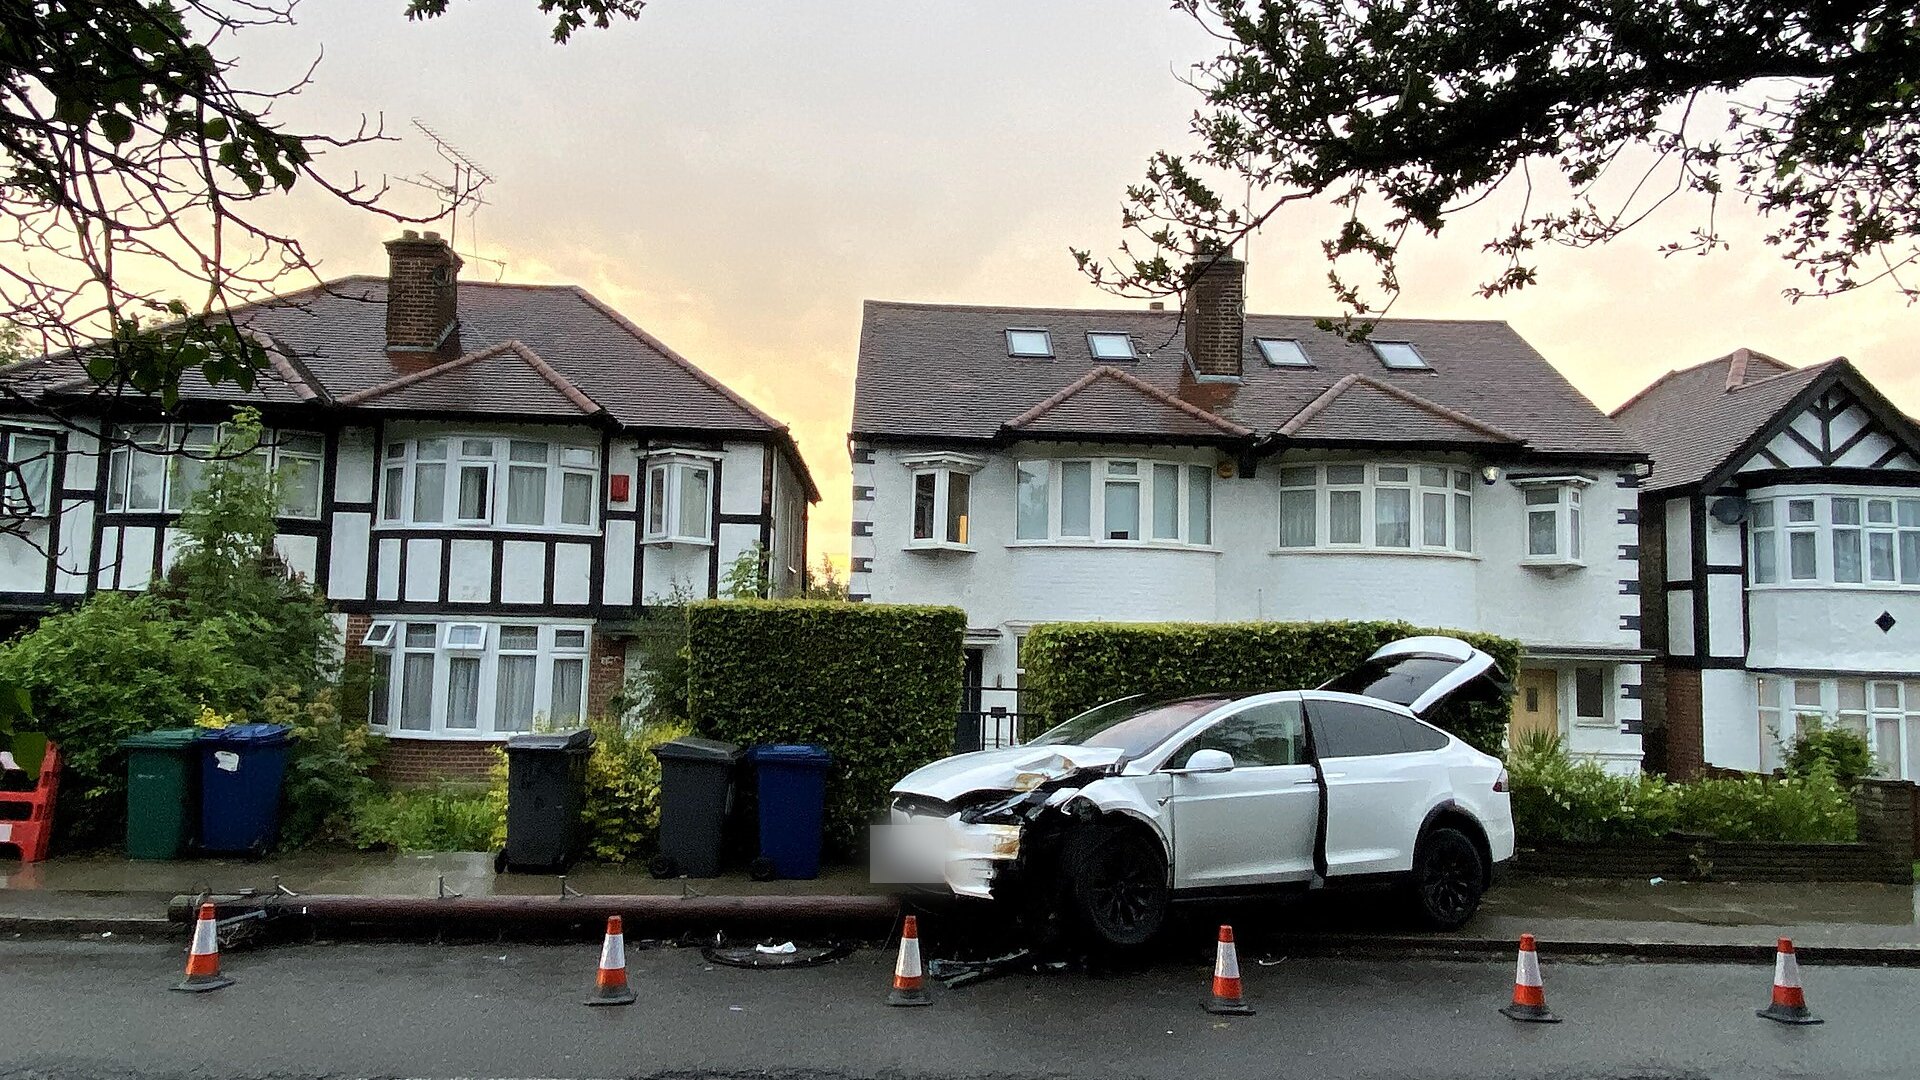
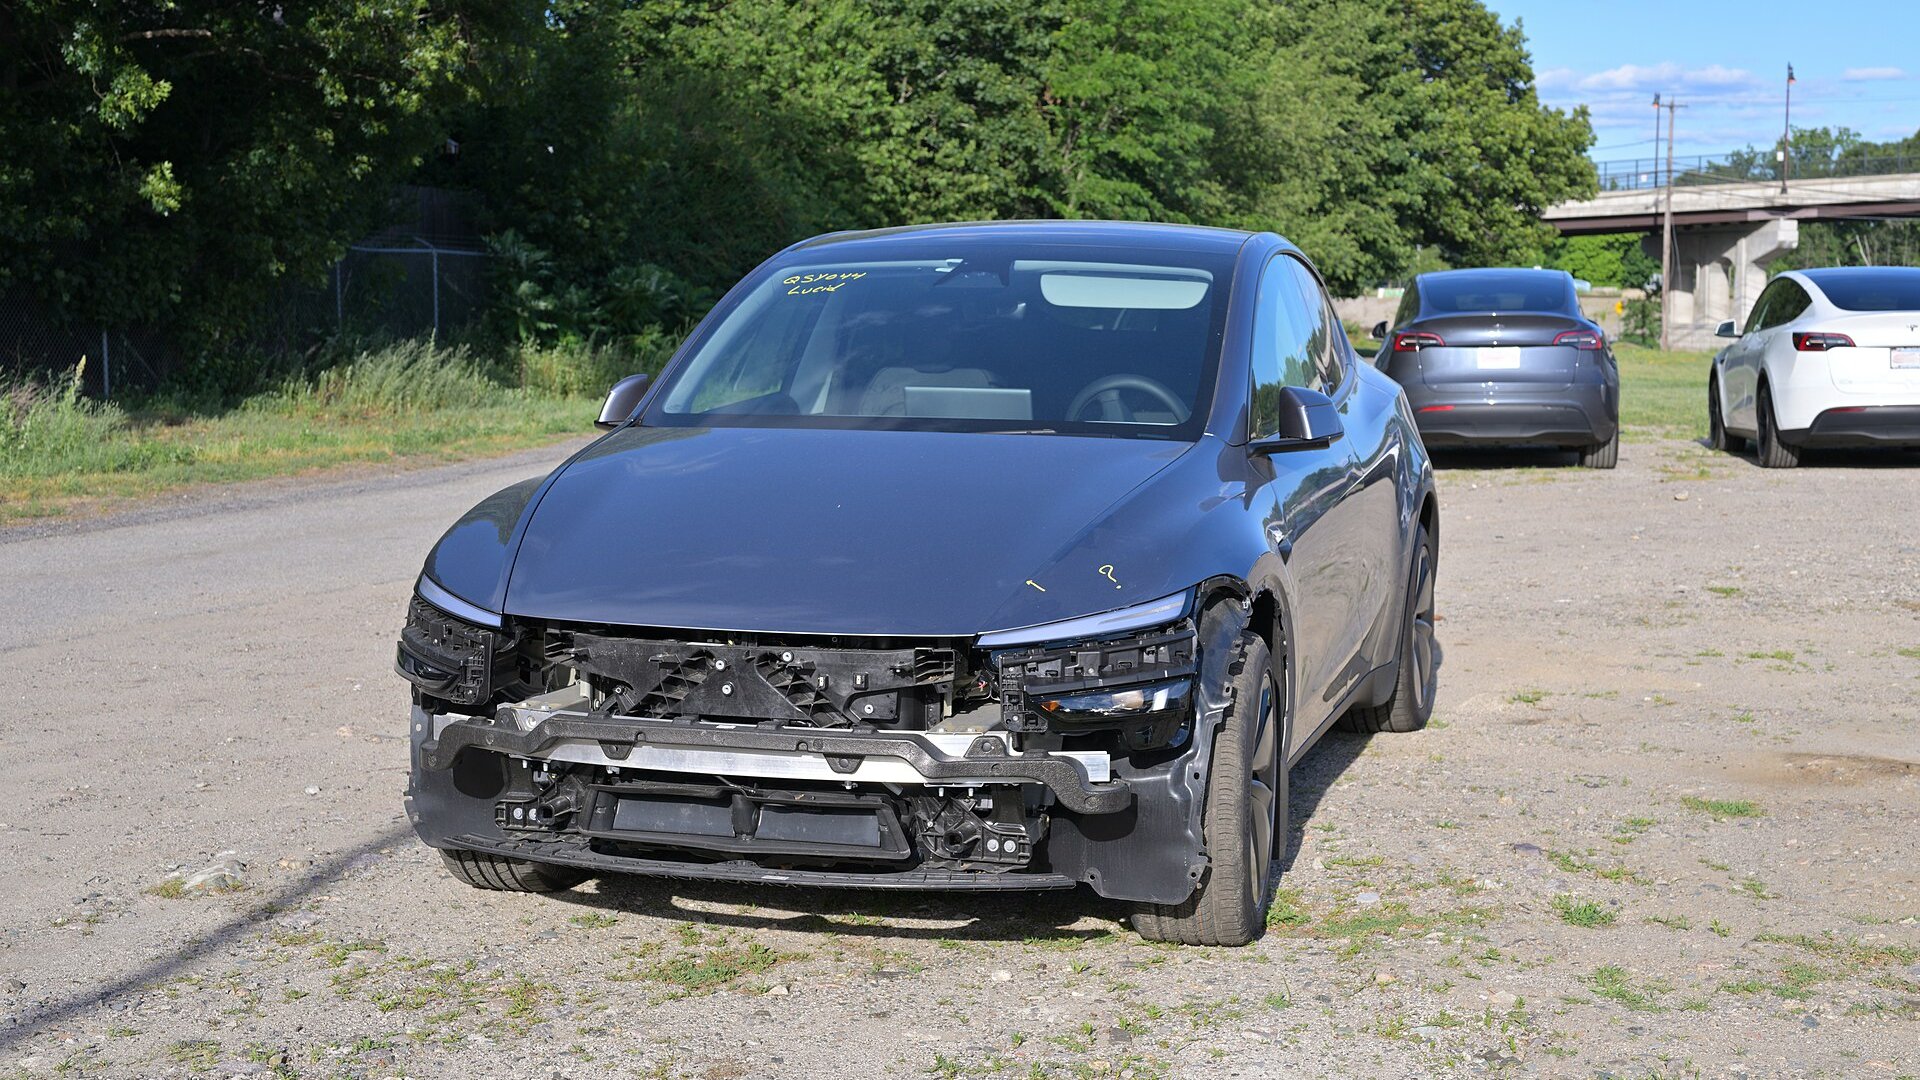
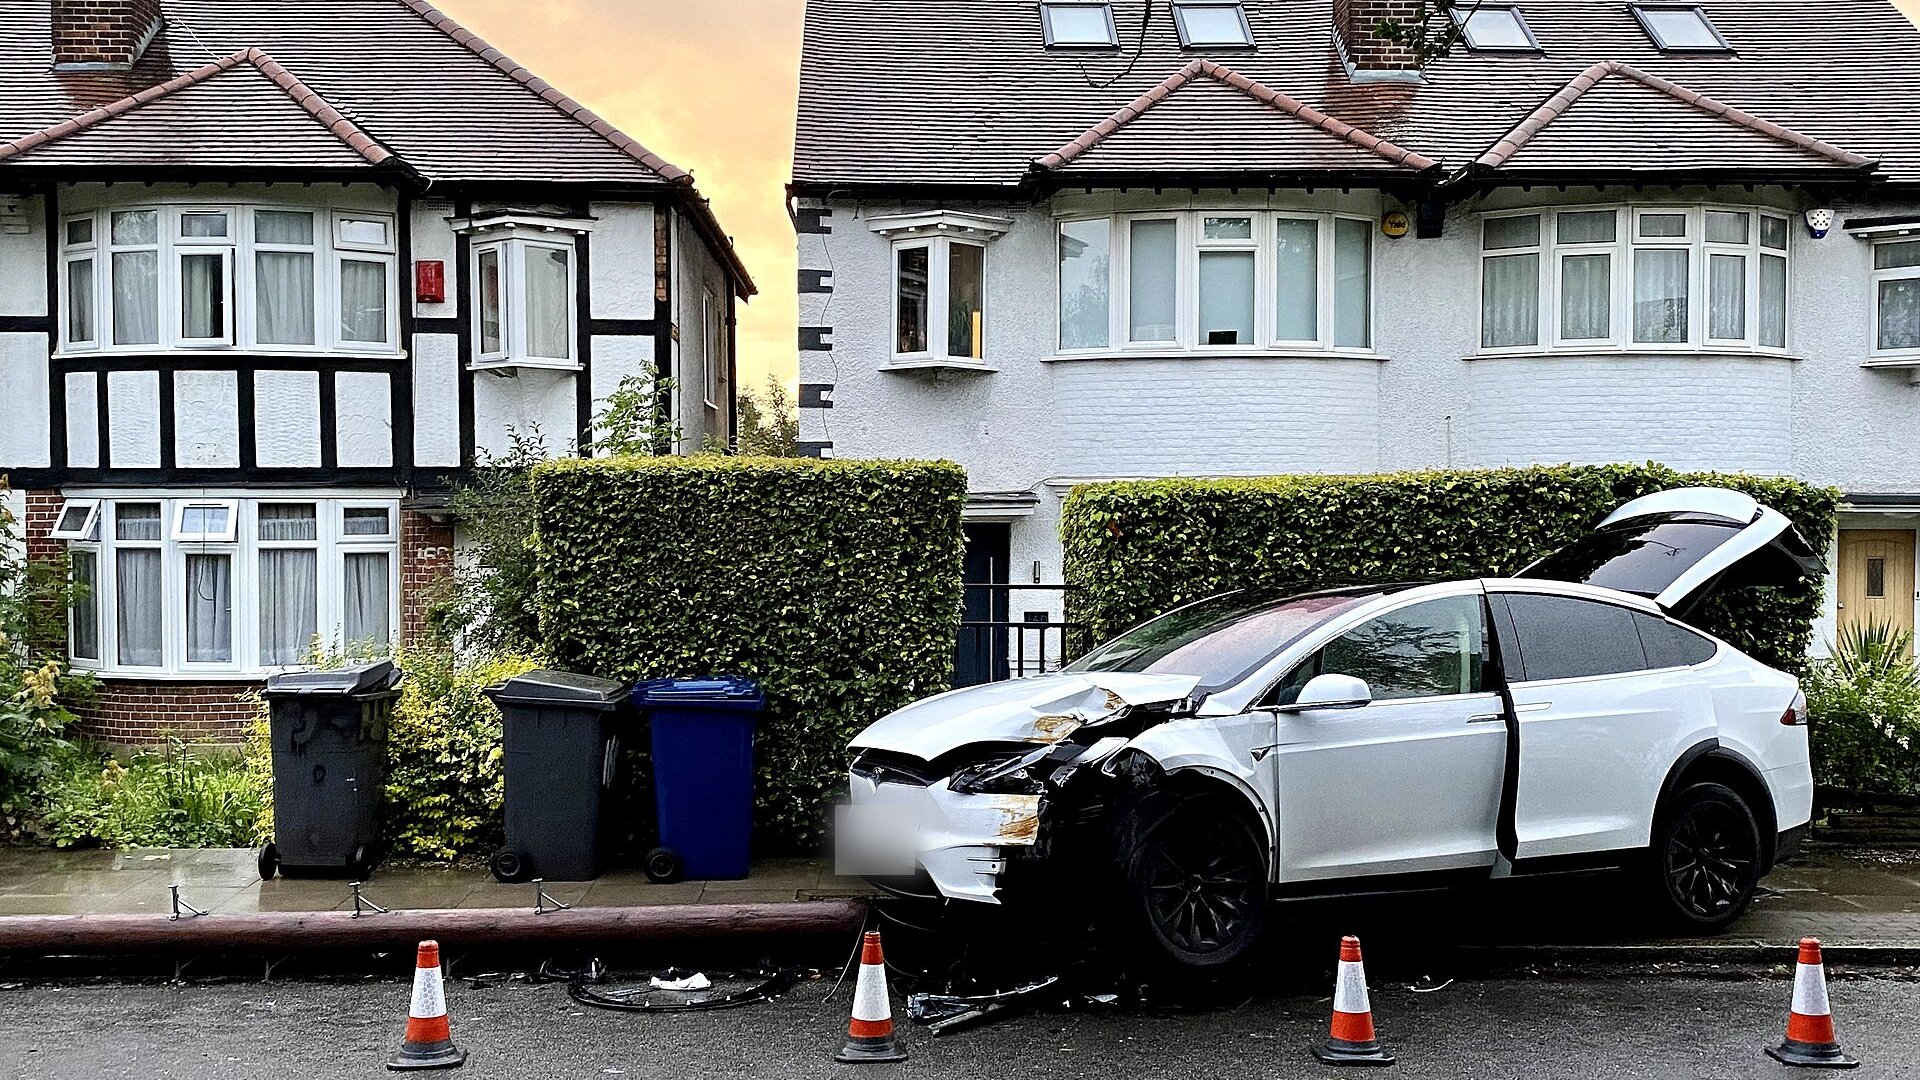 Photo : No Swan So Fine, CC BY-SA 4.0, via Wikimedia Commons (recadrée, plaque floutée)
En cas de perte totale d’une voiture électrique au Québec, l’assureur verse la valeur du véhicule au jour de l’accident, établie selon son âge, son état général et sa valeur marchande, à moins que vous ayez l’avenant valeur à neuf, selon le Groupement des assureurs automobiles (GAA). Comme les véhicules électriques d’occasion perdent vite de la valeur, l’écart entre ces deux montants peut être important.
En bref :
- Sans avenant : la valeur du véhicule au jour du sinistre.
- Avec l’avenant FAQ no 43E : le prix d’un véhicule neuf identique, ou d’un autre véhicule, ou le prix payé indexé.
- La valeur des véhicules électriques déclarés perte totale a baissé de 13 % au Canada en 2025, selon Mitchell.
- Vous pouvez contester l’offre avec des véhicules comparables.
Perte totale d’une voiture électrique sans avenant : la valeur au jour du sinistre
Le contrat d’assurance automobile de base au Québec, le formulaire F.P.Q. no 1, indemnise selon la valeur du véhicule au moment du sinistre. L’expert de l’assureur l’établit d’après l’âge du véhicule, son état général et la valeur marchande de véhicules semblables le jour de l’accident.
Pour une voiture électrique, ce calcul peut faire mal. Au Canada, la valeur des véhicules électriques déclarés perte totale a reculé de 13 % en 2025, selon la firme Mitchell. Si vous avez financé votre véhicule, le solde du prêt peut dépasser l’indemnité : c’est alors à vous de payer la différence.
L’avenant valeur à neuf (FAQ no 43E) pour une voiture électrique
L’avenant FAQ no 43E modifie l’indemnisation en cas de perte totale, selon le Centre d’information sur les assurances. Il offre trois choix : le prix d’un véhicule neuf identique (ou de caractéristiques semblables s’il n’est plus offert), le montant pour acheter un autre véhicule neuf ou d’occasion, sans dépasser le premier choix, ou, depuis le 15 janvier 2025, une somme égale au prix payé, indexée selon l’indice des prix du secteur automobile.
Cette protection s’applique pendant une durée limitée inscrite au contrat; vérifiez-la avec votre assureur au moment de l’achat. L’avenant 43A, lui, vise les pertes partielles : les réparations se font avec des pièces neuves d’origine, sans dépréciation. Certains concessionnaires et prêteurs vendent aussi une assurance de remplacement; comparez les conditions avant de signer.
Contester l’indemnité pour la perte totale d’une voiture électrique
Si l’offre vous semble basse, présentez à l’assureur des annonces de véhicules comparables, de même modèle, de même année et au kilométrage semblable. Le Centre d’information sur les assurances répond gratuitement aux questions au 1 877 288-4321. Avant d’accepter, demandez aussi si la batterie a été évaluée par un atelier qualifié : lisez si une batterie de voiture électrique peut être réparée et si vous pouvez garder votre véhicule électrique déclaré perte totale.
Vos questions sur la perte totale d’une voiture électrique
L’avenant valeur à neuf vaut-il la peine pour une voiture électrique?
Souvent, oui. Un véhicule électrique se déprécie vite, et la valeur des véhicules électriques déclarés perte totale a baissé de 13 % au Canada en 2025, selon Mitchell. L’avenant protège contre cet écart pendant sa durée.
Peut-on refuser l’offre de l’assureur après une perte totale?
Oui. Vous pouvez la contester en présentant des véhicules comparables. Le Centre d’information sur les assurances (1 877 288-4321) peut vous guider.
Voir aussi : pourquoi les véhicules électriques coûtent-ils plus cher à assurer.
Sources : Groupement des assureurs automobiles; Centre d’information sur les assurances; Mitchell (février 2026).
Photo : No Swan So Fine, CC BY-SA 4.0, via Wikimedia Commons (recadrée, plaque floutée).
À propos de l'auteur
La rédaction de L’Annuel de l’automobile publie des essais routiers et l’actualité automobile pour les acheteurs québécois et canadiens. Chaque essai est réalisé sur nos routes, dans les conditions réelles du Québec, avec la consommation mesurée et les prix canadiens. L’équipe couvre aussi les lancements, les rappels de Transports Canada, les véhicules électriques et les rabais, à partir de sources officielles.